摘要EXECUTIVE SUMMARY
假设 H1"DN1200 更新类没什么可选"——成立:四条更新路线中,裂管贴行标上限且依赖进口设备,吃管可行但工程条件苛刻,磨管为空白,拔管不适用,工程实践中 DN1200 的更新几乎全部让位给内衬修复。假设 H2"小口径红海、大口径机会"——方向成立、程度需修正:小口径确认为红海(见④);大口径竞争密度低一个数量级,但需求密度同样低,准确说是"低频、高值、深水区",不是遍地蓝海(见第 8 章)。
三大全国性行业协会联合发布的《室外排水管道非开挖修复工程预算定额(2020)》给出 7 种工法 × 全管径系列的 78 项单价:紫外光固化 DN600 3138 元/m → DN1200 8329 元/m → 定额止步 DN1500;机械制螺旋缠绕 DN1200 10774 元/m → DN2000 20022 元/m;管片内衬(3S)至 DN3000 36616 元/m。单价随管径陡增,大口径的每一米都是小口径的 3~10 倍[7]。
修复类五选:热水 CIPP 7431、UV 8329(定额口径,上海地标口径可至 DN2400)、热塑成型 9760、螺旋缠绕 10774、管片 3S 11289 元/m;更新类接近空置。DN1500 起 UV/热水定额消失,选择集收窄为螺旋缠绕+管片+喷涂三家——这正是大口径护城河的边界(第 5、6 章)。
小口径红海:声称具备非开挖修复能力的企业超 5000 家[24],非开挖修复市场约 480 亿元中紫外光固化占 40% 以上[22],行业第一的誉帆科技市占率仅 4.8%[23]——极度分散+低价内卷。大口径端:标志性案例以"米"计(上海浦东某项目 3S 模块仅 10m、静安 110m[15][16]),九江十里河 DN2000~2200、超 5km 的螺旋缠绕修复被学术文献称为罕见案例[11]。
路径 A:DNA1000~2000 高端修复承包(行走式螺旋缠绕机+管片体系,绑定材料商);路径 B:更新类稀缺场景(吃管法国产装备组合,承接裂管/吃管条件满足的特殊管段);路径 C:检测-评估-设计-修复一体化。共同前提:导排与有限空间作业能力是硬门槛。
年鉴未公开分管径统计表,存量结构靠研报与片区案例间接推断;定额为 2020 年征求意见稿口径;企业数 5000+、市场 480 亿为行业报告口径非官方统计;大口径热水 CIPP 的国际能力上限未获权威条文。全部在第 10 章如实声明。
1 研究问题与检验框架RESEARCH QUESTION
1.1 用户假设的精确表述
委托方(无施工经验、寻求差异化定位)提出两条判断:其一,"单从管径上来说,DN1200 直径左右的非开挖原位置换,其实没有什么可以选择的,要么就是在里面使用其他的修复方法";其二,"更小的管径,比如 300~600,有大量的队伍可以施工,我们很难竞争;我们要做他们很难投入去做的管径范围"。委托方自述第二条为"感觉判断",要求调研验证。
本文将两条判断转化为可检验命题:H1——DN1200 级"原位置换(更新类)"的可选工艺集合接近空置,工程实际选择落入"在旧管内做修复"的内衬类;H2——DN300~600 为竞争红海,DN1200+ 为低竞争区间。检验数据源分四级可信度:①官方统计与定额(最高);②标准与规程;③学术文献与工程批复;④行业报告与企业自述(★ 标注)。
1.2 与主报告的分工
主报告(v4)已完成"更新类四法"(碎裂/吃管/磨管/拔管)的工艺深度研究,本文不重复其内容,仅引用结论;本文的增量在于:①以官方定额首次量化"单价-管径"曲线;②补齐修复类(内衬)在大口径上的谱系与价格;③用企业数量、市占率与案例粒度实测竞争密度;④给出商业定位建议。
2 市场底盘:存量、结构与需求MARKET BASE
2.1 总量:95 万公里底盘,十年翻倍
全国城市排水管道总长度 2023 年达 95.25 万公里(2022 年 91.35 万公里)[1],较 2020 年的 80.27 万公里持续增长,十年间增幅约 105%[1][2]。截至 2020 年底,城市和县城污水管网约 61 万公里、污水处理能力 2.3 亿立方米/日[5]。"十四五"规划新增和改造污水收集管网 8 万公里[3]("十三五"为 10.24 万公里[4])。
2.2 管径结构:大口径存量少,但单位价值高
《中国城市建设统计年鉴》按雨水/污水/合流分类公开,但未公开分管径的长度分组表;本文以三条间接证据构造结构判断:
| 证据 | 内容 | 指向 |
|---|---|---|
| 券商研报[4] | 污水主干管(一般为 DN600 以上)的管材使用量约占全部排水管材 20% 左右,但因管径大、投资高,投资额占全部排水管材的一半左右 | 大口径=高价值 |
| 内涝片区案例[6] | 某片区 DN300~600 支管占 78%,DN800 以上干管仅占 12% | 小口径占绝对多数 |
| 结构常识 | 排水体制为树枝状:支管(小口径)数量远多于干管(大口径);主干管沿河/沿干道敷设,单段长、埋深大 | 同上 |
2.3 需求侧:渗透率差与市场体量
非开挖修复市场规模:行业报告口径 2025/2026 年约 400~480 亿元,年增 12%~15%,其中紫外光固化占 40% 以上(细分约 80 亿元)[22][23][24]。市政排水管网的非开挖修复渗透率国内仅约 20%,欧美发达国家稳定在 45% 以上[28]——总量增长仍有空间,但增量主要落在哪一段管径,正是本文要回答的问题。
3 官方价格曲线(核心)THE PRICE CURVE
3.1 数据出处与口径
本报告核心数据取自中国城镇供水排水协会城市排水分会、中国标准化协会城镇基础设施分会、中国城市规划协会地下管线专业委员会三家全国性行业组织联合发布的《室外排水管道非开挖修复工程预算定额(2020)》(征求意见稿 002 版,2020 年 2 月)[7]。其覆盖管道检测、修复(七类工法)、临时调排等全流程子目,按管径分档给出"基价"与"全费用单价"。本文引用基价(元/m);全费用单价约为基价的 1.3~1.4 倍(含管理费、利润、规费与增值税)。该定额虽为征求意见稿,但是目前公开可得的最系统的行业计价依据,方向性可靠;正式投标应以项目所在地现行定额与市场询价修正。
3.2 七工法 × 全管径单价表
| 管径 | 紫外光固化 | 热水固化 CIPP | 热塑成型 | 机械制螺旋缠绕 | 管片内衬(3S) |
|---|---|---|---|---|---|
| DN200~300 | 1445~1696 | — | 1221~1656 | 2004~2769 | — |
| DN400~600 | 1929~3138 | 2888~(600) | 2170~3484 | 3189~4584 | — |
| DN700~800 | 3857~4356 | 3719~4439 | 4272~5293 | 5355~6375 | 6956(800) |
| DN900~1000 | 5657~6537 | 5702(1000) | 6340~7285 | 7150~7925 | 8131~9661 |
| DN1100~1200 | 7363~8329 | 7431(1200) | 8530~9760 | 9760~10774 | 11289(1200) |
| DN1300~1500 | 10437~12757 | 9324~11716 | — | 11925(1350)~14082 | 13013~16600 |
| DN1650~1800 | — | — | — | 15281~17768 | 17777~19503 |
| DN2000~2200 | — | — | — | 20022~22622 | 23057~27263(2400) |
| DN2400~3000 | — | — | — | 25468~26876(2600) | 27263~36616 |
单位:元/m(基价);数据源 [7];"—"=定额未设该档;另有"管道垫衬法(灌浆 15mm,DN300~2000,2731~15563 元/m)"与"短管内衬法(顶进/拖拉,DN225~600,450~5967 元/m)"两族未列入本表。管片内衬另有方涵按 ㎡·cm 计价口径[7]。
3.3 曲线的四条解读
- 单价随管径陡增且无平台期:同一工法 DN600→DN2000 单价增长 4~6 倍(UV 3138→若外推、螺旋 4584→20022);"大口径每一米都是小口径的 3~10 倍"成立。
- DN1500 是轻资产工法的定额天花板:紫外光固化、热水固化定额均止步 DN1500——大翻转/大UV 的材料强度、设备与导排成本使其经济性恶化;此后市场只剩螺旋缠绕、管片内衬(及方涵喷涂)。
- DN1200 恰在"重叠竞争带":UV 8329 与螺旋 10774、管片 11289 三价接近(±25%),意味着 DN1200 修复市场上轻资产与重资产玩家正面相遇——竞争烈度高于 DN1500+ 的"重资产专属区"。
- 更新类没有定额:碎(裂)管法、吃管法、拔管法在该定额中没有任何子目——侧面印证委托方 H1:更新类在 DN1200 尚未形成可计价的常规市场,只有零星专项工程。
4 DN1200 选择集·更新类(原位置换)RENEWAL OPTIONS
更新类四法的工艺深度已在主报告 v4 完成,此处只做"选择集合"裁决。判别准则沿用主报告 1.4 节:"旧管去哪了"。
| 路线 | 能力边界 | DN1200 混凝土管裁决 | 市场化程度(本文新证据) |
|---|---|---|---|
| 碎(裂)管法 | 行标 CJJ/T 210 上限恰为 1200mm;国际纪录 48″;RCP 须非重筋或已劣化;唯一有行标条文的更新工艺 | 边界内、贴上限:须进口 2500G 级设备或持机分包,且重筋管风险高 | 更新类定额中无计价子目,国内 DN1200 公开案例空白——尚未形成常规市场[7][9] |
| 吃管法 | 行业口径 300~2000mm;国产装备充分(主报告 §4) | 技术可行:但需始发/接收双大井、泥水系统,工程组织重 | 同样无定额子目;案例以个位数计(临安/常州/香港,主报告 §9) |
| 磨管法 | 刀具至 1829mm;国际 InneReam 双倍扩径 | 论证备选:国内 DN1200 排水管空白,钢筋切断与携渣待现场试验 | 无定额、无国内案例(主报告 §5) |
| 拔管(移管) | 依赖旧管整体性 | 不适用(承插短节钢混管) | — |
5 DN1200 选择集·修复类(在旧管内做新管)RENOVATION OPTIONS
修复类五法在 DN1200 全部可用,单价 7431~11289 元/m(基价),相差不到 ±25%。差异在工程特性:
| 工法 | DN1200 基价 | 管径能力 | 工程特性与判据 |
|---|---|---|---|
| 热水固化 CIPP | 7431 元/m | 定额至 DN1500 | 结构性修复;翻转/拉入需大量导排水;大口径水加热与固化时间显著上升;湿态软管自重风险 |
| 紫外光固化 UV | 8329 元/m | 定额至 DN1500;上海地标口径 DN300~2400[34] | 结构性与半结构性;车载化程度最高=轻资产=队伍最多的根源;大口径时灯链功率与衬管刚度要求陡增[33] |
| 热塑成型 | 9760 元/m | 定额至 DN1200 | 半结构性为主;DN1200 恰为其上限 |
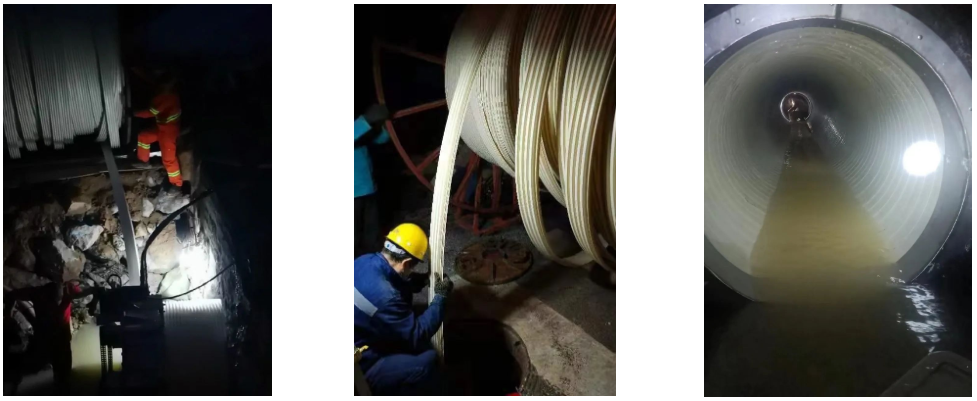
| 机械制螺旋缠绕 | 10774 元/m | 定额至 DN2600;国际上 DN3000+ | 结构性(钢塑增强型);可带水作业、无需全线截流;固定式/机头行走式两类,行走式一次可连续修复多个井段;设计为校核性计算(北排口径[32]);大口径主力工法[11][13] |
| 管片内衬(3S 模块) | 11289 元/m | 定额 DN800~3000;方涵按 ㎡·cm | 结构性;管内拼装、边运行边施工(水深≤直径 30% 且≤50cm 可施);无需大型设备入场;超大口径与异形断面的杀手锏[17][18] |
6 DN1500+:选择集收窄与护城河THE MOAT
管径每上一个台阶,选择集就窄一圈——这是大口径市场"对手少"的结构性原因:
| 管径段 | 可用工法(定额证据) | 竞争结构推断 |
|---|---|---|
| DN300~600 | UV、热水、热塑、螺旋、短管内衬(顶进 450~5967 元/m)、垫衬——六法全开 | 轻资产工法为主 → 5000+ 家企业主战场(第 7 章) |
| DN800~1200 | UV、热水、热塑(至 1200)、螺旋、管片——五法并存,单价 4400~11300 | 重叠竞争带:轻/重资产正面竞争,价格与资历双重竞争 |
| DN1350~1500 | UV、热水、螺旋、管片——热塑出局 | 轻资产仍有席位,但 UV 单价已到 12757 元/m |
| DN1650~2000 | 螺旋(15281~20022)、管片(17777~23057)——仅两家 | 重资产专属区:UV/热水定额消失;拼设备、拼导排、拼业绩 |
| DN2400~3000+ | 螺旋(25468~26876)、管片(27263~36616)、方涵喷涂 | 极少数全国性玩家(北排体系、大型水务集团协作商) |
7 竞争格局实测COMPETITION
7.1 小口径红海:5000 家、40% UV、4.8% 的第一名
行业报告口径:声称具备非开挖修复能力的企业超过 5000 家[24];非开挖修复市场约 480 亿元、年增 12%+,UV-CIPP 占 40% 以上成为最大细分[22];而行业头部誉帆科技在排水检测与非开挖修复的整体市占率仅 4.8% 即居第一[23]——极度分散。UV 设备国产化使进入门槛持续下降,行业媒体直言"竞争加剧促使产品价格下降"[25],低于成本中标与以次充好的"内卷式竞争"已被商学院与监管层面讨论[26]。一线与省会市场"从蓝海走向红海"是行业共识[28]。
7.2 大口径端:案例以"米"计的稀缺点位
与红海对照,大口径结构性修复的公开案例呈"孤点"分布:
| 案例/证据 | 口径与规模 | 稀缺性信号(出处) |
|---|---|---|
| 江西九江十里河截污管道(中国给水排水 2022) | DN2000~2200,超 5km,机械制螺旋缠绕 | 论文明确"长度超过 5km、管径达 2000mm 的非开挖修复案例较少";列为三大难题之首的是大水量导排[11] |
| 上海七莘路等(天津倚通案例集) | DN2000 管道修复 | 国内材料与工法商的旗舰案例,数量有限[12] |
| 上海浦东 2024 年陆家嘴洋泾等区域修复工程批复 | 3S 模块仅 10m,CIPP 6559m | 同项目中管片法用量以十米计——装备与队伍的稀缺性直接可见[15] |
| 上海静安 2026 年修复项目 | 3S 模块 110m,UV 2537.5m(共 272 段) | 管片法占比约 1.4%——大口径/异形段才动用[16] |
| 香港渠务署/环保署 SPR 工法页 | 钢加强 PE 带缠绕,无需截流 | 官方科普定位为"特定场景工法",非普适[13][14] |
7.3 持装备者名录与门槛对照
| 工法 | 已知玩家(公开口径) | 进入门槛画像 |
|---|---|---|
| UV-CIPP(小中口径) | 全国 5000+ 家中的绝大多数;车载化、区域化(★ 各地品牌推荐文)[22][24] | UV 固化车+衬管采购即可开业;设备投入数十万级;人少、段短、回款快——门槛低即红海 |
| 机械制螺旋缠绕 | 天津倚通(材料+工法输出)、漳州安越、苏州春龙、北排体系、香港 SPR 持证商(★)[12][13][31][32] | 缠绕主机专用(进口/国产订制)、行走式更贵;需带水作业与导排组织能力;设备+导排百万至千万级 |
| 管片内衬 3S | 上海博探、安徽廉通等(★)[17][18] | 模块模具与拼装体系;有限空间人工拼装队伍;方涵异形能力稀缺 |
| 喷涂法(砂浆/聚脲/离心) | 江西富华(改性聚脲,管径>1600mm 管道/箱涵/方沟)、中仪股份(方涵 DN1000、9mm 成型内衬)(★)[19][20] | 喷涂机组+材料配方;结构性有限,多作防腐防渗;箱涵场景与 3S 竞争 |
| 大口径 CIPP(热水/UV 大管) | 大型水务集团协作商与头部企业为主 | 大翻转设备、水加热系统、大流量导排;千万级投入;定额只到 DN1500 提示经济性边界 |
★ = 企业自述/行业推荐口径,仅作供给端线索,不作能力背书。
8 假设检验结论VERDICT
| 命题 | 裁决 | 依据与修正 |
|---|---|---|
| H1 "DN1200 原位置换没什么可选,要么就在管内做修复" | 成立 | 更新类四法中,裂管贴行标上限且依赖进口设备(主报告),吃管需双大井+泥水系统且无计价子目,磨管/拔管为空白或不适用(第 4 章);行业定额中更新类零子目——未形成常规计价市场[7];工程资金几乎必然流向修复类五法(第 5 章)。唯一保留:更新类在"必须扩容/必须换位/旧管坍塌不可内衬"三种场景下不可替代,属于"低频刚需"。 |
| H2 "DN300~600 队伍多难竞争;他们难投入的管径=我们的机会" | 方向成立,程度修正 | 小口径红海获定量确认(5000+ 家、UV 占 40%、第一名市占 4.8%、低价内卷)[22][23][24][26][27]。但"大口径=蓝海"须修正为"低频、高值、深水区":竞争密度低一个数量级的同时,项目密度也低(案例以米计),且导排、有限空间、设计背书、垫资能力构成真实门槛——机会的形态不是"更多项目",而是"更高单价+更少对手+更重交付"。 |
9 商业路径建议PATHS
路径 A:DN1000~2000 高端修复承包(主推荐)
- 装备:以机头行走式螺旋缠绕为锚(一次连续多井段、带水作业、定额覆盖至 DN2600),与材料/工法商(如天津倚通类)建立绑定;3S 模块作为异形断面与超大口径补位;
- 市场:省辖市与流域治理项目的 DN1200~2000 干管段;投标叙事=官方定额单价 + 稀缺业绩 + 导排组织方案;
- 门槛投入:缠绕/拼装装备与导排设备(百万至千万级)、有限空间作业体系、设计协作;
- 经济性锚点:DN1500 螺旋基价 14082 元/m、全费用约 1.9 万元/m[7]——单公里合同额即达千万元级。
路径 B:更新类稀缺场景(技术储备+差异化)
- 以主报告 B 线(吃管法,国产顶管装备)与 A 线(裂管,进口/持机分包)为预案,承接"旧管坍塌不可内衬、原位必须更新、场地允许"的特殊管段;
- 定位为"能做别人做不了的单子",而非规模业务;每单皆需专项论证(主报告 §11)。
路径 C:检测-评估-设计-修复一体化
- 复制头部企业路径但聚焦大口径:CCTV/管道机器人检测 → 缺陷评估 → 修复设计(联合设计院)→ 高端修复施工;以"诊断能力"降低销售成本,以"大口径施工能力"锁住利润。
10 诚实空白声明KNOWN GAPS
- 官方管径结构统计未公开:年鉴无分管径长度表,本文存量结构判断依赖研报(20% 口径)与片区案例(78%/12%),为研究性推断而非官方数据;2.2 节数万公里的推算不应被直接引用为市场规模。
- 定额口径限制:《室外排水管道非开挖修复工程预算定额(2020)》为三大协会联合征求意见稿 002 版,未查到正式发布版;基价不代表各地实际中标价;更新类(裂管/吃管/拔管)在定额中无子目,佐证其市场化程度的同时也使更新类成本无法从该表获得。
- 市场与企业数据为行业报告口径(★):480 亿/400 亿市场、UV 占 40%、80 亿 UV 细分、5000+ 家企业、誉帆 4.8% 市占率,分别来自东方财富财富号、成都企业指南、商业品牌网引述的 CSTT 报告等非官方渠道,相互间有出入,仅作量级参考。
- 大口径 CIPP 能力上限未获权威条文:定额止步 DN1500,上海地标口径 UV 至 DN2400,国际大翻转案例口径未系统核验;本文仅以"定额边界"作经济性判断,不否定个别厂商的超额能力。
- 企业名录为公开自述(★):天津倚通、上海博探、安徽廉通、江西富华、中仪股份、苏州春龙等均为官网/媒体口径,装备保有与业绩规模未经第三方验证。
参考资料REFERENCES
检索与核验时间:2026 年 9 月 6 日。带 ★ 者为企业自述或行业推荐口径;定额数据以文件原文为准。
- CEIC 数据库:中国城市水务·排水管道长度(2023 年 952,483 公里;2022 年 913,507 公里),ceicdata.com
- 住建部《中国城市建设统计年鉴》(2020 年城市排水管道 802,721 公里、密度 11.11 公里/km²)及历年年鉴发布页,mohurd.gov.cn
- 国家发展改革委《"十四五"城镇污水处理及资源化利用发展规划》答记者问(新增和改造污水收集管网 8 万公里),ndrc.gov.cn
- 东方财富证券研报《十四五污水处理规划发布》(十三五 10.24 万公里;污水主干管管材占 20% 左右、投资额占一半;70% 城市设计重现期偏低),pdf.dfcfw.com
- 全国政协双周协商座谈会材料(2020 年底城市县城污水管网 61 万公里、处理能力 2.3 亿 m³/日,经保定市生态环境局解读转引)
- 城市内涝研究论文:某片区 DN300~600 支管占 78%、DN800 以上干管占 12%(片区级数据)
- 中国城镇供水排水协会城市排水分会、中国标准化协会城镇基础设施分会、中国城市规划协会地下管线专业委员会:《室外排水管道非开挖修复工程预算定额(2020)》(征求意见稿 002 版,2020 年 2 月)——本文第 3 章全部单价与全费用单价数据源,jindi.com.cn 存档 PDF(146 页)
- 武汉《城市排水系统溢流污染控制技术规程》(DN1800 以上管道标准与欧美比较口径),swj.wuhan.gov.cn
- CJJ/T 210-2014《城镇排水管道非开挖修复更新工程技术规程》全文与条文说明(本地知识库存档;碎(裂)管法为唯一管道更新方法、适用 200~1200mm;半结构/结构性修复分类)
- DG/TJ 08-2354-2021《城镇排水管道非开挖修复技术标准》(上海;碎(裂)管法又称碎管置换法属原位更新;短管置换法属非连续穿插法),隧道网知享文库
- 张盈秋、王丰、杨万航《螺旋缠绕法用于超大口径排水管道非开挖修复》,《中国给水排水》2022,38(6):5-9(九江十里河 DN2000~2200、超 5km;"案例较少";大水量导排为第一难题),zggsps.paperonce.org
- 天津倚通科技官网案例集(七莘路 DN2000 管道修复、二污干管钱江路、西郊污水干线;机头行走式/钢塑加强型/扩张型螺旋缠绕),tjytkj.com.cn
- 香港渠务署《渠道修复术·螺旋缠绕》(SPR 钢加强聚乙烯带状物料,无需截流),dsd.gov.hk
- 香港环保署《螺旋缠绕修复技术》静音建造工法页,epd.gov.hk
- 上海市浦东新区政府:《关于 2024 年陆家嘴洋泾等区域排水管道修复完善工程技术方案的批复》(3S 模块修复 10 米、CIPP 6559 米),pudong.gov.cn
- 上海市静安区 2026 年排水管道修复项目公开信息(272 段 7937m:3S 模块 110m、UV 2537.5m)★
- 上海博探环境科技:3S 模块管道内衬修复技术页,botan123.com ★
- 安徽廉通管网检测:3S 模块工艺页(水深在直径 30% 以下且不超过 50cm 可施工、不使用大型施工设备),ahliantong.com ★
- 江西富华建设工程:排水箱涵原位喷筑内衬修复(改性聚脲;检查井井室与管径>1600mm 管道、箱涵、方沟)★
- 中仪股份:排水方涵修复案例(DN1000、9mm 成型内衬)★
- 专利 CN111253132B《一种非开挖井室箱涵管道离心喷涂用聚合物环氧树脂组合砂浆专用材料》,patents.google.com
- 东方财富财富号《2026 年全国非开挖管道修复十大品牌》(引《中国非开挖技术行业报告(2026)》:市场突破 480 亿元、年增 12.3%、UV-CIPP 占比超 40%)★
- 成都地区企业实测指南(引中国城镇供水排水协会 2025 年度报告口径:市场突破 400 亿元、年增约 15%;誉帆科技 2024 年排水检测与非开挖修复市占率 4.8% 居首)★
- 商业品牌网引 CSTT《2025-2026 年中国非开挖修复行业发展报告》(2025 年紫外光固化修复市场突破 80 亿元、CAGR 18%+);博客园《2026 年非开挖管道修复十大企业解析》(声称具备非开挖修复能力的企业超 5000 家)★
- OFweek 维科号《城市化将驱动紫外光固化非开挖修复市场需求增长》(竞争加剧促使价格下降)★
- 中欧国际工商学院《如何破除"内卷式"竞争乱象?》(低价、低于成本销售、以次充好的一般性论述)★
- 中国管道修复网《地下管网修复遍地开花》(一线/省会常态化、蓝海转红海)★
- 地下管网网 dxgx.org(市政排水管网非开挖修复渗透率国内约 20%、欧美 45% 以上)★
- 知乎专栏《UV-CIPP 前景广阔 市场规模将超 20 亿》(2016 年 UV-CIPP 年修复 111.2 千米、市场占比 28.8%)★
- 中国水网《什么是螺旋缠绕修复技术?优势在哪儿》(螺旋缠绕原理与注浆工艺;本文图 5-2 图源),h2o-china.com
- 苏州春龙市政施工资料(螺旋缠绕带材卷盘、井内缠绕机、带水成型内衬现场照片;本文图 5-1 图源)★
- 北排建设《常用排水管道非开挖修复技术质量管理》专家观点(螺旋缠绕为校核性计算、原位固化法为壁厚计算等工法设计口径)★,本地知识库存档
- 湖北省《排水管道紫外光固化修复施工和验收规范》征求意见(省级 UV 标准动向),zjt.hubei.gov.cn
- 隧道网知享文库:紫外光固化法适用 DN300~2400(上海口径)相关标准介绍[10]
- 主报告:《DN1200 污水管道原位置换工程·裂管法/吃管法/磨管法/移管法四法技术研究报告》v4(2026-09-06)——更新类四法的能力边界、装备国产化与实施方案结论,124.222.143.110/report/
延展研究二 · 大口径排水管网的更新与修复 —— 本报告为《DN1200 污水管原位置换·四法技术研究报告》(v4)之独立延展篇,聚焦管径经济学与竞争格局,不并入主报告。共 1 幅核心自绘图、2 幅行业实拍、35 条参考资料。
编制:管网修复专项研究 · 2026-09-06 · 单价均为定额基价口径,投资决策须以当地现行计价与询价为准